اخر الاخبار
- 28 سبتمبر - 1 مساءً
شبكة السيارات الصينية : أعلنت مجموعة GAC عن خطة للاستحواذ على حصة تبلغ 50% في شركة FAW Toyota Motor من خلال إصدار أسهم لشراء الأصول، بالتوازي مع جمع تمويل داعم للصفقة، في تطور مهم يأتي بعد أسابيع من التكهنات حول إعادة هيكلة العلاقة بين GAC ومجموعة FAW في قطاع السيارات الصيني.
وبحسب الإعلان المنشور في 28 سبتمبر 2026 والمستند المرفق بخطة الصفقة، فإن الأصل المستهدف هو حصة 50% التي تمتلكها FAW في شركة FAW Toyota Motor. وستكون عملية الاستحواذ عبر إصدار أسهم، مع تحديد سعر إصدار الأسهم عند 5.75 يوان للسهم، على أن يستأنف تداول سهم GAC في 29 سبتمبر 2026.
لكن الصفقة ليست مكتملة حتى الآن. فالمستند يوضح أن أعمال التدقيق والتقييم للأصل المستهدف لم تنتهِ بعد، وأن قيمة الحصة وسعر الصفقة النهائيين لم يتم تحديدهما حتى الآن. كما تشير الخطة إلى أن السعر النهائي سيُبنى على تقييم صادر عن جهة تقييم أصول مؤهلة، ثم يتم الاتفاق عليه بين طرفي الصفقة.
هذه النقطة جوهرية: الإعلان يمثل خطة استحواذ رسمية، وليس إعلانًا عن اكتمال انتقال ملكية 50% من FAW Toyota إلى GAC.
الوصول السريع لاجزاء المقال
ما الذي تريد GAC شراءه تحديدًا؟
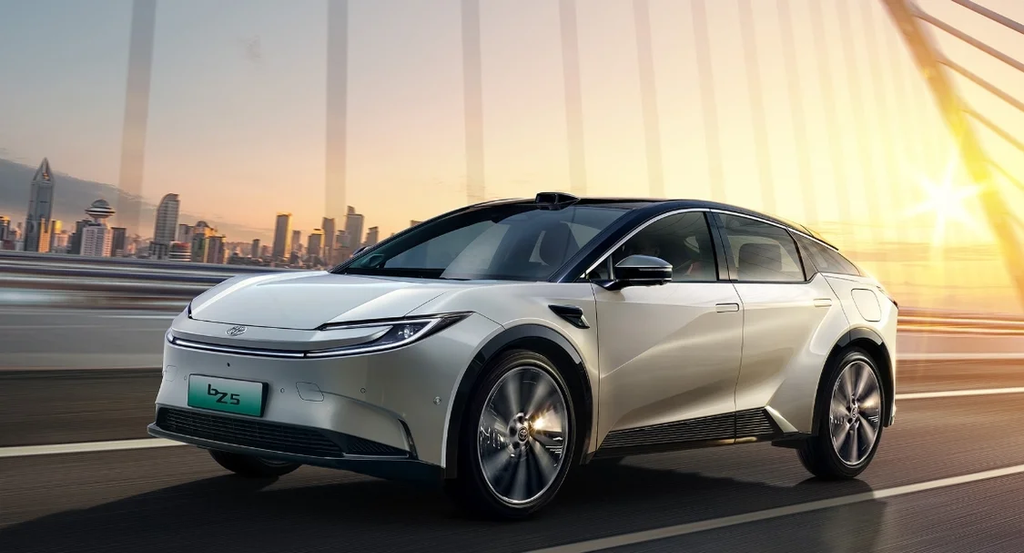
الأصل المستهدف في الصفقة هو حصة تبلغ 50% في شركة FAW Toyota Motor، وهي شركة مشتركة أُنشئت بين FAW وتويوتا وتعمل في تطوير وتصنيع وبيع سيارات الركوب.
وبحسب مستند الصفقة المرفق، تصنف الشركة المستهدفة ضمن صناعة تصنيع السيارات الكاملة.
وتسعى GAC إلى شراء الحصة التي تمتلكها FAW عبر إصدار أسهم، مع جمع تمويل داعم بالتزامن مع العملية.
وهذا يعني أن الحديث هنا ليس عن شراء علامة Toyota نفسها، ولا عن استحواذ GAC على شركة Toyota Motor اليابانية، وإنما عن شراء حصة FAW البالغة 50% في شركة FAW Toyota Motor المشتركة في الصين.
هل اشترت GAC بالفعل 50% من FAW Toyota؟
لا، ليس بعد. الصياغة الدقيقة في هذه المرحلة هي أن GAC تخطط لشراء الحصة البالغة 50%، وأن الصفقة ما زالت تمر بالإجراءات اللازمة لإتمامها.
وتوضح وثيقة خطة الصفقة أن أعمال التدقيق والتقييم لم تكتمل حتى تاريخ توقيع ملخص الخطة، ولذلك لم تُحدد بعد القيمة المقدرة للأصل المستهدف أو المقابل النهائي للصفقة.
وبعد استكمال التدقيق والتقييم، من المنتظر أن توقع الشركة اتفاقية تكميلية مع الطرف المقابل لتأكيد السعر النهائي والتفاصيل النهائية للعملية.
لذلك فإن استخدام تعبير “استحوذت GAC على 50% من FAW Toyota” سيكون سابقًا لأوانه في الوقت الحالي، بينما الصياغة الأدق هي “تخطط للاستحواذ” أو “تعتزم شراء”.
كيف ستنفذ GAC عملية الاستحواذ؟
اختارت GAC تنفيذ الصفقة من خلال إصدار أسهم لشراء الأصل المستهدف، وليس عبر سداد كامل قيمة الاستحواذ نقدًا بصورة مباشرة.
وبحسب الإعلان، يبلغ سعر إصدار الأسهم في الصفقة 5.75 يوان للسهم.
لكن لا يمكن حتى الآن حساب العدد النهائي للأسهم التي ستصدر أو القيمة الإجمالية النهائية للصفقة؛ لأن تقييم حصة FAW Toyota المستهدفة لم يكتمل ولم يُعلن المقابل النهائي.
كما تتضمن الخطة جمع تمويل داعم للصفقة، وهو ما يظهر أيضًا في المستند الرسمي تحت توصيف شراء الأصول عبر إصدار أسهم وجمع أموال داعمة.
سعر الإصدار 5.75 يوان للسهم.. ماذا يعني؟
سعر 5.75 يوان هو سعر إصدار السهم المستخدم ضمن هيكل الصفقة، وليس سعر شراء حصة FAW Toyota بالكامل.
وبالتحويل التقريبي، يعادل 5.75 يوان نحو 3 ريالات سعودية أو حوالي 0.81 دولار للسهم.
لكن لا ينبغي ضرب هذا الرقم في نسبة 50% أو استخدامه منفردًا لتقدير قيمة FAW Toyota، لأن العدد النهائي للأسهم المرتبطة بالصفقة يعتمد على التقييم والمقابل النهائي اللذين لم يتم تحديدهما بعد.
وبالتالي، لا توجد في المعلومات الحالية قيمة نهائية معلنة للاستحواذ يمكن تحويلها بصورة دقيقة إلى الريال السعودي أو الدولار.
ماذا تقول الوثيقة المرفقة عن سعر الصفقة؟
توضح وثيقة الخطة أن أعمال التدقيق والتقييم الخاصة بالشركة المستهدفة لم تكتمل حتى تاريخ توقيع ملخص الصفقة.
وبناءً على ذلك:
- لم تحدد بعد القيمة التقييمية النهائية للأصل.
- لم يحدد المقابل النهائي للصفقة.
- سيعتمد السعر النهائي على تقرير تقييم صادر عن مؤسسة مؤهلة وفق القواعد الصينية ذات الصلة.
- سيخضع التقييم للإجراءات المطلوبة بالنسبة للأصول المملوكة للدولة.
- سيتم تحديد السعر النهائي بعد التفاوض بين طرفي الصفقة.
- ستوقع اتفاقية تكميلية لتأكيد السعر والخطة النهائية بعد انتهاء أعمال التدقيق والتقييم.
وهذا يفسر لماذا لا يمكن حاليًا تقديم رقم مالي نهائي لحجم الصفقة.
استئناف تداول سهم GAC في 29 سبتمبر
من المقرر أن يستأنف تداول سهم GAC في 29 سبتمبر 2026، بعد الإعلان عن تطورات الصفقة.
وكانت تحركات إعادة الهيكلة بين GAC وFAW قد أثارت اهتمامًا واسعًا في السوق خلال سبتمبر، خصوصًا بعد الإعلان السابق عن توقيع اتفاق نوايا بين الطرفين.
وتوضح بيانات الإفصاح الرسمية الصينية أن GAC شركة مدرجة، ما يجعل إجراءات إصدار الأسهم وإعادة الهيكلة خاضعة لمسار رسمي للإفصاح والموافقات.
البداية كانت باتفاق نوايا في 14 سبتمبر
لم تظهر صفقة FAW Toyota بصورة مفاجئة.
ففي مساء 14 سبتمبر، أعلنت GAC توقيع اتفاق نوايا مع China FAW Corporation Limited للتخطيط لشراء جزء من حصة FAW في شركة مشتركة لصناعة السيارات، وذلك عبر إصدار أسهم وجمع تمويل داعم.
في تلك المرحلة لم يكن اسم الشركة المستهدفة قد حُسم علنًا في الإعلان الأول، وهو ما فتح الباب أمام تكهنات واسعة حول هوية المشروع المشترك.
أما التطور الجديد فيحدد الأصل المستهدف بصورة مباشرة باعتباره حصة 50% في FAW Toyota Motor.
وبذلك انتقلت العملية من مرحلة الإعلان الأولي عن مشروع إعادة هيكلة إلى مرحلة أكثر تحديدًا من حيث الشركة المستهدفة وهيكل الصفقة، مع بقاء التقييم والسعر النهائي وإتمام الإجراءات معلقة.
ماذا سيحدث لهيكل ملكية GAC؟
وفق المعلومات المنشورة، من المتوقع أن تصبح FAW ثاني أكبر مساهم في GAC بعد اكتمال الصفقة، وأن تصبح مساهمًا ذا تأثير استراتيجي.
وهذه نقطة مهمة في فهم طبيعة العملية؛ فـGAC لا تدفع ببساطة مقابل أصل ثم تنتهي العلاقة، وإنما تستخدم إصدار الأسهم ضمن الصفقة، وهو ما سيمنح FAW بدوره حصة مؤثرة في GAC.
وفي تقرير GAC للنصف الأول من 2026، كانت Guangzhou Automobile Industry Group تمتلك 54.02% من أسهم الشركة بنهاية الفترة، ما يوضح حجم المساهم المسيطر قبل تنفيذ إعادة الهيكلة الجديدة.
أما نسب الملكية الدقيقة بعد الصفقة، فستعتمد على الهيكل النهائي وعدد الأسهم التي ستصدر، وهي بيانات لم تكتمل بعد.
هل ستفقد GAC السيطرة على المجموعة؟
المعلومات الحالية لا تقول إن الصفقة ستؤدي إلى تغيير السيطرة على GAC.
المعلن هو أن FAW ستصبح، بعد إتمام العملية وفق الخطة، ثاني أكبر مساهم ومساهمًا ذا تأثير استراتيجي.
أما تحديد النسب النهائية وهيكل الملكية الكامل بعد الإصدار فيحتاج إلى انتظار الشروط النهائية للصفقة وعدد الأسهم التي ستصدر.
وبالتالي لا ينبغي وصف العملية بأنها استحواذ FAW على GAC أو اندماج كامل بين المجموعتين.
ماذا تعني الصفقة بالنسبة لـFAW Toyota؟
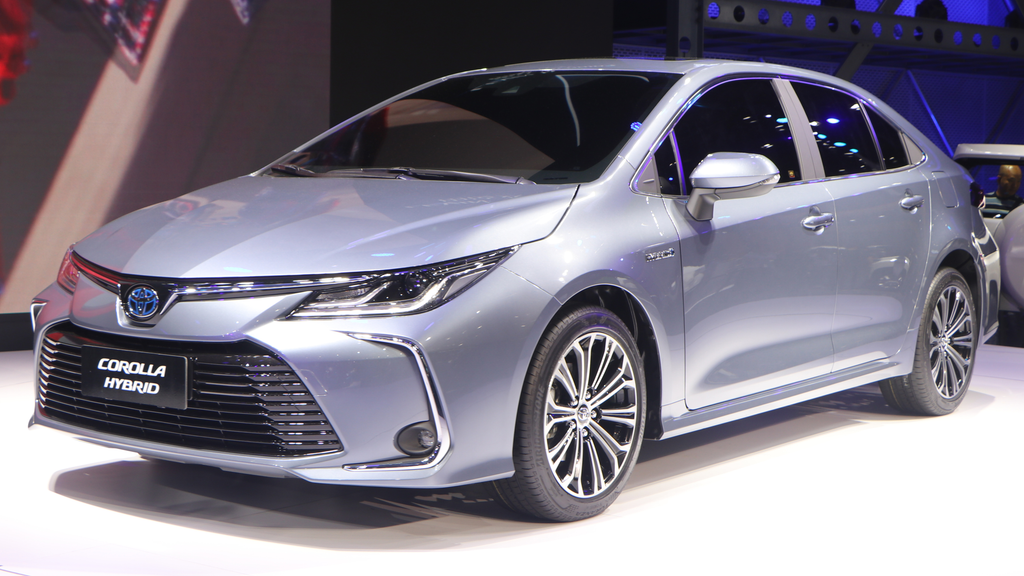
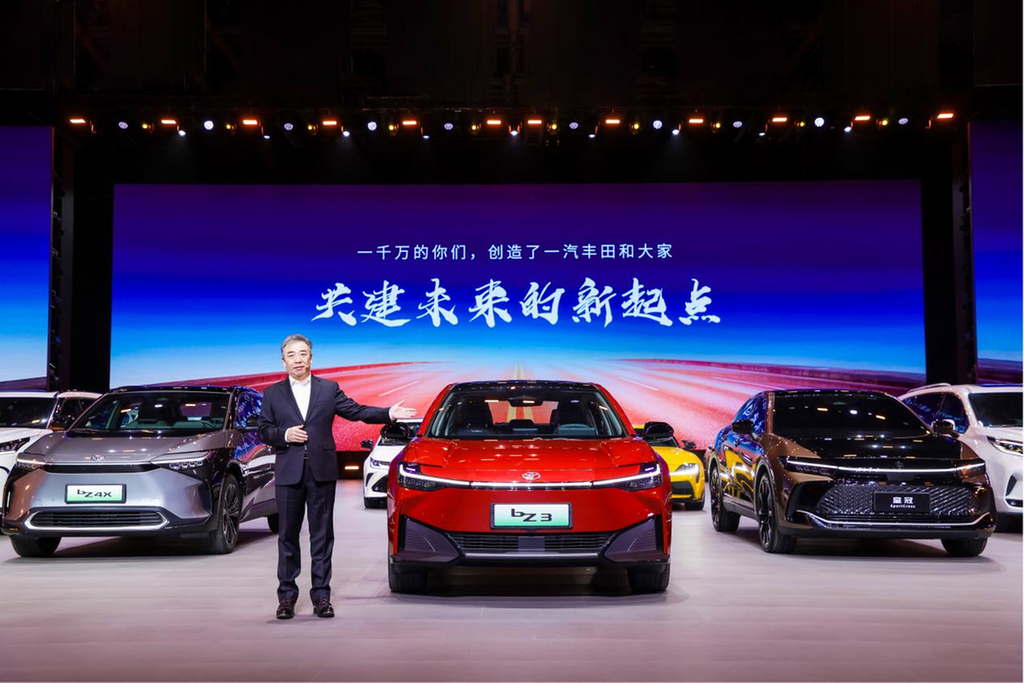
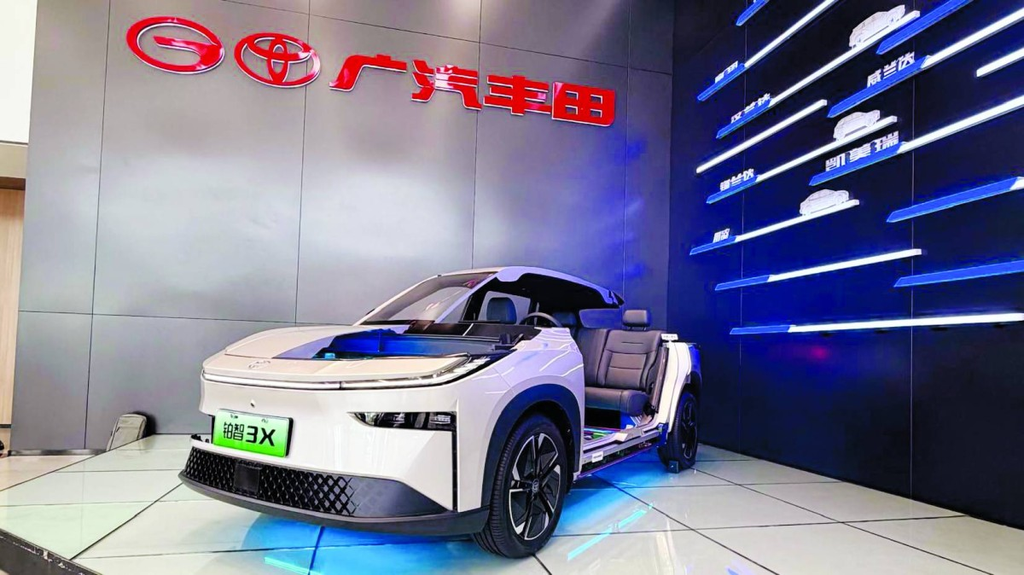
تعد FAW Toyota واحدة من شركتي تويوتا الرئيسيتين المشتركتين في الصين، إلى جانب GAC Toyota.
وقبل الصفقة، كانت السوق الصينية تعرف عمليًا هيكل “تويوتا الشمالية والجنوبية”، حيث تعمل FAW Toyota من جهة وGAC Toyota من جهة أخرى ضمن شراكتين مختلفتين مع Toyota.
الصفقة المقترحة ستضع حصة FAW البالغة 50% في FAW Toyota تحت GAC إذا اكتملت وفق الهيكل المعلن، وهو ما يخلق علاقة مؤسسية جديدة بين GAC والمشروعين المشتركين المرتبطين بتويوتا.
لكن هذا لا يعني تلقائيًا دمج FAW Toyota وGAC Toyota في شركة واحدة، ولا توجد في النص المرسل تفاصيل تعلن عن إلغاء أي من الكيانين أو دمجهما قانونيًا.
هل يعني ذلك اندماج GAC Toyota وFAW Toyota؟
لا يمكن القول بذلك استنادًا إلى الإعلان الحالي.
الصفقة تتعلق بشراء GAC حصة FAW البالغة 50% في FAW Toyota Motor.
أما GAC Toyota فهي مشروع مشترك آخر قائم بين GAC وتويوتا.
وجود مصالح مرتبطة بالمشروعين تحت مظلة GAC بعد إتمام الصفقة قد يفتح المجال أمام تعاون أو تكامل أكبر، لكن الإعلان الحالي لا ينص على دمج الشركتين في كيان قانوني واحد.
لذلك يجب التفريق بين انتقال حصة ملكية وبين الاندماج القانوني الكامل.
ما دور تويوتا في الصفقة؟
المعلومات المرسلة تحدد الصفقة باعتبارها عملية بين GAC وFAW لشراء الحصة التي تمتلكها FAW في FAW Toyota.
لكنها لا تقدم تفاصيل عن تغيير حصة Toyota Motor في الشركة المشتركة، ولا تعلن أن GAC تستحوذ على حصة تويوتا.
وبالتالي، فإن نسبة الـ50% المشار إليها تخص حصة FAW المستهدفة في الصفقة.
كما لا يتضمن المصدر المرسل تفاصيل نهائية عن أي تغييرات محتملة في ترتيبات الإدارة أو الإنتاج أو شبكة المبيعات بعد إتمام الصفقة.
لماذا تسعى GAC إلى هذه العملية؟
بحسب الإعلان، تعمل GAC حاليًا في سلسلة واسعة من قطاعات صناعة السيارات تشمل البحث والتطوير، وتصنيع السيارات، والمكونات، والتجارة والتنقل، ومنظومة الطاقة، والأعمال الدولية، والاستثمار والتمويل.
وترى الشركة أن إتمام الصفقة يمكن أن يحقق أثرًا إيجابيًا على مؤشرات مالية من بينها دخل الاستثمار وصافي الربح، بالإضافة إلى دعم قدرتها على الاستمرار في التشغيل.
لكن هذه توقعات مرتبطة بالصفقة وليست نتائج مالية محققة بالفعل.
ولا يمكن تحديد حجم الأثر على أرباح GAC قبل معرفة تقييم الصفقة، وأداء FAW Toyota بعد العملية، وطريقة المحاسبة النهائية والاستثمارات والتكاليف المرتبطة بإعادة الهيكلة.
الوضع المالي لـGAC يضيف أهمية أكبر للصفقة
تأتي العملية في وقت مرت فيه GAC بعام مالي صعب خلال 2025.
ووفق الأرقام الواردة في المصدر، سجلت المجموعة إجمالي إيرادات تشغيلية بلغ 96.542 مليار يوان خلال 2025، بانخفاض 10.43% على أساس سنوي.
وسجل صافي الربح العائد إلى مساهمي الشركة المدرجة خسارة بلغت 8.784 مليار يوان، بعد تحول النتيجة من الربحية إلى الخسارة.
وبالتحويل التقريبي، تعادل إيرادات 2025 نحو 50.5 مليار ريال سعودي أو 13.5 مليار دولار، بينما تعادل الخسارة الصافية قرابة 4.6 مليار ريال أو 1.23 مليار دولار.
هذه التحويلات تقريبية للمقارنة ولا تمثل أرقام التقارير المالية الأصلية، التي تعتمد اليوان الصيني.
مبيعات GAC خلال 2025
بلغت مبيعات سيارات مجموعة GAC خلال 2025 نحو 1.7215 مليون سيارة، بانخفاض 14.06% على أساس سنوي.
وفي الوقت نفسه، بلغت مبيعات السيارات الموفرة للطاقة وسيارات الطاقة الجديدة مجتمعة 888,200 سيارة.
وبذلك شكلت هذه الفئة 51.60% من إجمالي مبيعات المجموعة خلال العام.
| مؤشرات GAC في 2025 | القيمة |
|---|---|
| إجمالي الإيرادات التشغيلية | 96.542 مليار يوان |
| التغير السنوي | -10.43% |
| صافي الربح العائد للمساهمين | خسارة 8.784 مليار يوان |
| مبيعات السيارات | 1.7215 مليون سيارة |
| تغير المبيعات | -14.06% |
| سيارات توفير الطاقة والطاقة الجديدة | 888,200 سيارة |
| حصتها من المبيعات | 51.60% |
ماذا عن FAW؟
تعد مجموعة FAW، التي تأسست عام 1953 ويقع مقرها في تشانغتشون بمقاطعة جيلين، واحدة من مجموعات السيارات المركزية الكبرى المملوكة للدولة في الصين.
وتضم أعمالها علامات ومشروعات من بينها Hongqi وFAW Jiefang وBestune، إلى جانب مشروعات مشتركة مثل FAW Toyota وFAW-Volkswagen.
وبحسب البيانات الواردة في المصدر، بلغت إيرادات FAW خلال 2025 نحو 541.55 مليار يوان.
وبالتحويل التقريبي، يعادل ذلك نحو 283 مليار ريال سعودي أو حوالي 75.7 مليار دولار.
FAW باعت 3.302 مليون سيارة في 2025
وصل إجمالي مبيعات FAW خلال 2025 إلى 3.302 مليون سيارة، بزيادة 3.2% على أساس سنوي.
وتجاوزت مبيعات العلامات المملوكة للمجموعة 940 ألف سيارة، بزيادة سنوية بلغت 15%.
أما مبيعات العلامات المشتركة فبلغت 2.362 مليون سيارة.
| مؤشرات FAW في 2025 | القيمة |
|---|---|
| الإيرادات | 541.55 مليار يوان |
| مبيعات السيارات | 3.302 مليون سيارة |
| نمو المبيعات | 3.2% |
| مبيعات العلامات الذاتية | أكثر من 940 ألف سيارة |
| نمو العلامات الذاتية | 15% |
| مبيعات العلامات المشتركة | 2.362 مليون سيارة |
GAC وFAW.. مجموعتان مختلفتان في الحجم والهيكل
تكشف أرقام 2025 عن اختلاف واضح بين المجموعتين.
فـFAW سجلت مبيعات بلغت 3.302 مليون سيارة مقابل 1.7215 مليون سيارة لـGAC.
وفي الوقت نفسه، تتمتع GAC بمحفظة واسعة تضم علامات ومشروعات مشتركة، من بينها GAC Trumpchi وGAC Aion وHyptec وGAC Honda وGAC Toyota، إلى جانب أنشطتها الجديدة في السيارات الذكية والطاقة.
أما FAW فتجمع بين علاماتها المحلية ومشروعاتها المشتركة الكبرى مع شركات عالمية.
ولهذا فإن الصفقة لا تتعلق فقط بأصل منفرد، بل تربط بين اثنتين من أكبر مجموعات صناعة السيارات الصينية عبر ملكية متبادلة ذات طابع استراتيجي.
هل تم تحديد قيمة 50% من FAW Toyota؟
لا.
وهذه من أهم النقاط التي يجب توضيحها عند قراءة الخبر.
حتى تاريخ الخطة، لم تكن أعمال التدقيق والتقييم قد اكتملت، وبالتالي لم تحدد قيمة حصة الـ50% ولا المقابل النهائي الذي ستدفعه GAC عبر إصدار الأسهم.
الصورة المرفقة مع الإعلان تؤكد أن السعر النهائي سيعتمد على نتيجة تقييم الأصول، ثم يتم الاتفاق عليه بعد التفاوض بين طرفي العملية.
لذلك لا توجد حاليًا قيمة صحيحة يمكن تحويلها إلى الدولار أو الريال السعودي لحصة الـ50%.
هل تعد الصفقة إعادة هيكلة كبرى؟
وفق مستند الخطة، من المتوقع أن تشكل العملية معاملة مع طرف ذي علاقة، كما يتوقع أن تندرج ضمن إعادة هيكلة أصول كبرى وفق القواعد الصينية ذات الصلة.
وفي المقابل، تشير الوثيقة إلى أن الصفقة لا تشكل “إعادة هيكلة للإدراج” وفق التصنيف المشار إليه في المستند.
وهذه أوصاف تنظيمية للصفقة ضمن قواعد سوق رأس المال الصينية، وليست وصفًا لحجم FAW Toyota التجاري وحده.
ما الذي نعرفه وما الذي ما زلنا ننتظره؟
أصبحنا نعرف الآن هوية الأصل المستهدف ونسبة الحصة وطريقة الشراء وسعر إصدار الأسهم.
المؤكد حتى الآن هو:
- GAC تستهدف شراء 50% من FAW Toyota التي تمتلكها FAW.
- وسيلة الشراء الرئيسية هي إصدار أسهم.
- هناك جمع لتمويل داعم ضمن خطة العملية.
- سعر إصدار الأسهم 5.75 يوان للسهم.
- FAW يتوقع أن تصبح ثاني أكبر مساهم في GAC بعد إتمام العملية.
- يتوقع أن تحقق الصفقة أثرًا إيجابيًا على دخل الاستثمار وصافي أرباح GAC.
أما البيانات التي لم تُحسم بعد فتشمل قيمة حصة FAW Toyota، والمقابل النهائي للصفقة، وعدد الأسهم النهائي الذي سيصدر، والتقييم النهائي للأصول، والتفاصيل التشغيلية لما بعد إتمام الصفقة.
الخلاصة ببساطة: ماذا يعني هذا الكلام للقارئ العادي؟
GAC تريد شراء الحصة التي تمتلكها FAW في FAW Toyota والبالغة 50%.
وبدل دفع قيمة الصفقة بالكامل نقدًا، ستستخدم GAC إصدار أسهم لشراء الحصة، وهو ما سيجعل FAW مساهمًا كبيرًا في GAC نفسها، ومن المتوقع أن تصبح ثاني أكبر مساهم فيها بعد إتمام العملية.
لكن الصفقة لم تنتهِ بعد، والأهم أن سعر شراء الـ50% لم يحدد حتى الآن. الرقم 5.75 يوان المتداول في الخبر هو سعر إصدار السهم المستخدم في العملية، وليس قيمة حصة FAW Toyota.
إذا اكتملت الصفقة كما هو مخطط، فستصبح GAC مرتبطة بصورة مباشرة بحصة FAW الحالية في FAW Toyota، في الوقت الذي تمتلك فيه بالفعل شراكتها القائمة مع تويوتا عبر GAC Toyota. لكن لا يوجد في الإعلان الحالي ما يسمح بالقول إن FAW Toyota وGAC Toyota ستندمجان تلقائيًا في شركة واحدة.
رؤية شبكة السيارات الصينية
أهمية الصفقة تتجاوز مجرد انتقال حصة 50% في شركة مشتركة. نحن أمام إعادة ترتيب محتملة لعلاقات الملكية بين GAC وFAW في الوقت الذي تمر فيه صناعة السيارات الصينية بتحولات سريعة وضغوط كبيرة على شركات السيارات التقليدية والمشروعات المشتركة.
بالنسبة لـGAC، يمكن للصفقة أن تضيف مصدرًا جديدًا لدخل الاستثمار وتعزز ارتباطها بأعمال تويوتا في الصين، بينما تحصل FAW من خلال الأسهم التي ستصدر مقابل الأصل على موقع استراتيجي داخل GAC نفسها.
واللافت أن الهيكل المقترح لا يقوم على خروج طرف مقابل دفع نقدي فقط، وإنما على تحويل العلاقة بين المجموعتين إلى ارتباط رأسمالي مباشر، وهو ما يجعل تداعيات الصفقة المحتملة أوسع من عملية بيع أصل تقليدية.
لكن الحكم المالي على الصفقة الآن سيكون مبكرًا. فلا توجد حتى اللحظة قيمة نهائية لحصة FAW Toyota، ولم يكتمل التقييم، ولم يحدد العدد النهائي للأسهم التي ستصدر، كما لم تتضح بالتفصيل الصورة التشغيلية المستقبلية للعلاقة بين FAW Toyota وGAC Toyota.
لذلك فإن المرحلة الأهم التالية ستكون الإعلان عن التقييم النهائي وسعر الصفقة وهيكل الأسهم والموافقات المطلوبة. عندها فقط سيكون من الممكن قياس الحجم المالي الحقيقي للعملية وتأثيرها المتوقع على GAC وFAW وعلى هيكل أعمال تويوتا في السوق الصينية.