اخر الاخبار
- 09 نوفمبر - 9 صباحًا
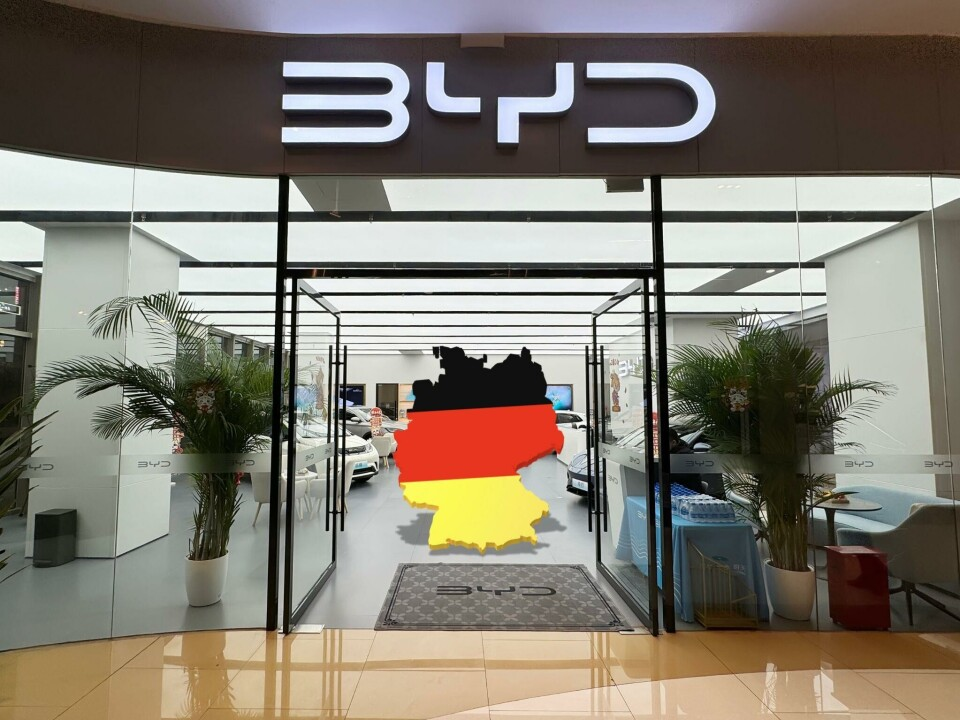
شبكة السيارات الصينية: واصلت العلامات الصينية تعزيز حضورها في سوق السيارات الألماني خلال أكتوبر 2026، بعدما سجلت مجتمعة 16,273 سيارة ركاب جديدة، بحصة سوقية بلغت 6.4%، وفق البيانات المعلنة، في وقت تمكنت فيه BYD من تصدر العلامات الصينية واحتلال المركز الرابع عشر في الترتيب العام للسوق الألماني.
وسجلت BYD نحو 5,173 سيارة خلال الشهر، بنمو سنوي بلغ 54.3%، متقدمة على إم جي التي سجلت 4,140 سيارة، وليب موتور التي حققت 3,661 سيارة، وإكس بنغ التي وصلت إلى 1,380 سيارة.
وجاءت هذه النتائج بالتزامن مع ارتفاع إجمالي تسجيلات سيارات الركاب الجديدة في ألمانيا إلى 254,492 سيارة، بنمو سنوي قدره 1.7%، بينما بلغت الحصة المجمعة للسيارات الكهربائية بالكامل والهجينة القابلة للشحن الخارجي 48.2% من السوق.
وتكشف نتائج أكتوبر عن تقدم واضح للشركات الصينية داخل واحدة من أكثر أسواق السيارات الأوروبية تنافسية، خصوصًا مع النمو السنوي الكبير لعلامتي ليب موتور وإكس بنغ، والتوسع في الطرازات الكهربائية والهجينة.
الوصول السريع لاجزاء المقال
ورقة التعريف بسوق السيارات الألماني – أكتوبر 2026
| المؤشر | البيانات |
|---|---|
| السوق | ألمانيا |
| فترة التقرير | أكتوبر 2026 |
| إجمالي تسجيلات سيارات الركاب | 254,492 سيارة |
| النمو السنوي للسوق | 1.7% |
| التغير الشهري | انخفاض 0.9% |
| تسجيلات العلامات الصينية وفق Gasgoo | 16,273 سيارة |
| الحصة السوقية الصينية وفق Gasgoo | 6.4% |
| التغير الشهري في الحصة الصينية | ارتفاع 0.1 نقطة مئوية |
| العلامة الأولى في ألمانيا | فولكس واجن |
| تسجيلات فولكس واجن | 46,331 سيارة |
| العلامة الصينية الأولى | BYD |
| تسجيلات BYD | 5,173 سيارة |
| نمو BYD السنوي | 54.3% |
| ترتيب BYD العام | المركز الرابع عشر |
| حصة السيارات الكهربائية بالكامل BEV | 37% |
| حصة السيارات الهجينة القابلة للشحن PHEV | 11.2% |
| الحصة المجمعة لـBEV وPHEV | 48.2% |
| حصة السيارات الهجينة HEV وMHEV | 27.7% |
| حصة سيارات الاحتراق الداخلي ICE | 24.1% |
| الطراز الأكثر تسجيلًا في السوق | فولكس واجن جولف |
| السيارة الكهربائية المتصدرة | فولكس واجن ID.7 |
سوق السيارات الألماني ينمو بنسبة 1.7% خلال أكتوبر 2026
بلغ إجمالي تسجيلات سيارات الركاب الجديدة في ألمانيا خلال أكتوبر 2026 نحو 254,492 سيارة، بزيادة سنوية قدرها 1.7%، مقابل تراجع شهري محدود بنسبة 0.9%.
ويعكس هذا الأداء استمرار استقرار السوق الألماني نسبيًا من حيث الحجم الإجمالي، في مقابل تغيرات أكبر في نوعية السيارات المسجلة، خصوصًا السيارات الكهربائية بالكامل والهجينة القابلة للشحن الخارجي.
وسجلت العلامات الصينية 16,273 سيارة، بحصة بلغت 6.4% وفق تصنيف Gasgoo، بزيادة قدرها 0.1 نقطة مئوية مقارنة بالشهر السابق.
وتؤكد هذه الأرقام أن الشركات الصينية أصبحت أكثر حضورًا في السوق الألماني، رغم استمرار سيطرة العلامات الأوروبية الكبرى على المراكز الأولى.
وتختلف الحصة الصينية باختلاف نطاق العلامات المحتسبة؛ إذ تعتمد Gasgoo نسبة 6.4%، بينما تصل النسبة في تصنيف ألماني أوسع يشمل سمارت وبولستار إلى 6.7%، بإجمالي 17,075 سيارة. ويعتمد هذا المقال تصنيف Gasgoo عند الحديث عن الحصة الإجمالية، مع الاستفادة من إحصاءات التسجيل الألمانية في ترتيب العلامات والطرازات الفردية.
ترتيب أكثر 15 علامة تجارية تسجيلًا في ألمانيا خلال أكتوبر 2026
حافظت فولكس واجن على المركز الأول في السوق الألماني بتسجيل 46,331 سيارة، تلتها مرسيدس بنز ثم BMW وسكودا وأودي.
أما BYD، فاحتلت المركز الرابع عشر بإجمالي 5,173 سيارة، متقدمة على بيجو.
جدول ترتيب العلامات التجارية
| الترتيب | العلامة التجارية | التسجيلات | التغير السنوي |
|---|---|---|---|
| 1 | فولكس واجن | 46,331 | -4.0% |
| 2 | مرسيدس بنز | 26,273 | +8.5% |
| 3 | BMW | 23,582 | +0.1% |
| 4 | سكودا | 19,535 | -12.1% |
| 5 | أودي | 17,482 | -8.4% |
| 6 | أوبل | 10,130 | -24.1% |
| 7 | كوبرا | 7,759 | +29.3% |
| 8 | فورد | 7,505 | -9.8% |
| 9 | هيونداي | 6,907 | -15.6% |
| 10 | داسيا | 6,782 | +15.4% |
| 11 | تويوتا | 6,765 | -7.5% |
| 12 | كيا | 6,173 | +19.4% |
| 13 | رينو | 5,505 | +7.8% |
| 14 | BYD | 5,173 | +54.3% |
| 15 | بيجو | 4,928 | -1.0% |
ويُظهر الترتيب الذي أورده تقرير Gasgoo أن BYD حققت أعلى نمو سنوي بين العلامات الخمس عشرة المدرجة، بنسبة 54.3%.
كما سجلت كوبرا نموًا بنسبة 29.3%، وكيا بنسبة 19.4%، بينما تراجعت تسجيلات عدد من العلامات الأوروبية الكبرى، بما فيها فولكس واجن وسكودا وأودي وأوبل.
ورغم استمرار الفارق الكبير في الحجم بين BYD والشركات الألمانية الكبرى، فإن وصولها إلى المركز الرابع عشر يعكس تطور حضورها التجاري في السوق.
ترتيب العلامات الصينية في ألمانيا خلال أكتوبر 2026 بالأرقام
تصدرت BYD العلامات الصينية خلال أكتوبر 2026 بتسجيل 5,173 سيارة، تلتها إم جي بإجمالي 4,140 سيارة، ثم ليب موتور بـ3,661 سيارة، وإكس بنغ بـ1,380 سيارة، وجيلي بـ981 سيارة.
ويعتمد ترتيب العلامات الخمس الأولى على بيانات التسجيل الألمانية للشهر نفسه، مع إبقاء إجمالي السوق الصيني وحصته وفق تصنيف Gasgoo.
جدول ترتيب العلامات الصينية الرئيسية
| الترتيب | العلامة الصينية | تسجيلات أكتوبر 2026 | النمو السنوي |
|---|---|---|---|
| 1 | BYD | 5,173 | +54.3% |
| 2 | إم جي MG | 4,140 | +48.5% |
| 3 | ليب موتور | 3,661 | +288.6% |
| 4 | إكس بنغ XPENG | 1,380 | +284.4% |
| 5 | جيلي | 981 | دخول جديد للمقارنة السنوية |
وتوضح النتائج أن العلامات الخمس سجلت مجتمعة 15,335 سيارة خلال أكتوبر، ما يعكس تركّز الجزء الأكبر من تسجيلات العلامات الصينية في مجموعة محدودة من الشركات.
كما سجلت جريت وول موتور 200 سيارة، ولينك آند كو 174 سيارة، ضمن العلامات الصينية الأخرى الموجودة في السوق.
ويُعد نمو ليب موتور وإكس بنغ من أبرز نتائج الشهر، حيث تجاوز النمو السنوي لكل منهما 280%، بينما حققت إم جي نموًا بنسبة 48.5%.
ولا يمثل ترتيب العلامات الخمس حصرًا لجميع العلامات الصينية الموجودة في ألمانيا، بل ترتيبًا للعلامات الرئيسية ذات التسجيلات الأعلى ضمن البيانات المستخدمة.
ترتيب أكثر 10 طرازات صينية تسجيلًا في ألمانيا خلال أكتوبر 2026
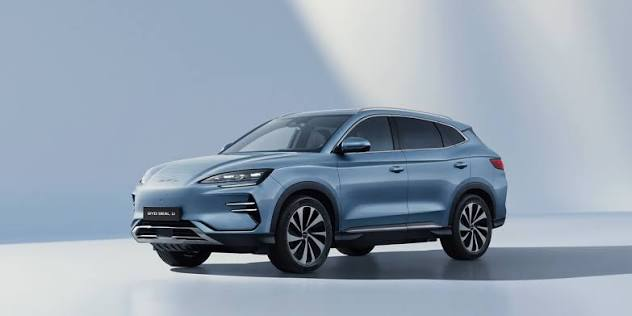
على مستوى الطرازات الصينية، تصدرت BYD Seal U القائمة بتسجيل 1,507 سيارات، بفارق أربع سيارات فقط عن ليب موتور B10 التي سجلت 1,503 سيارات.
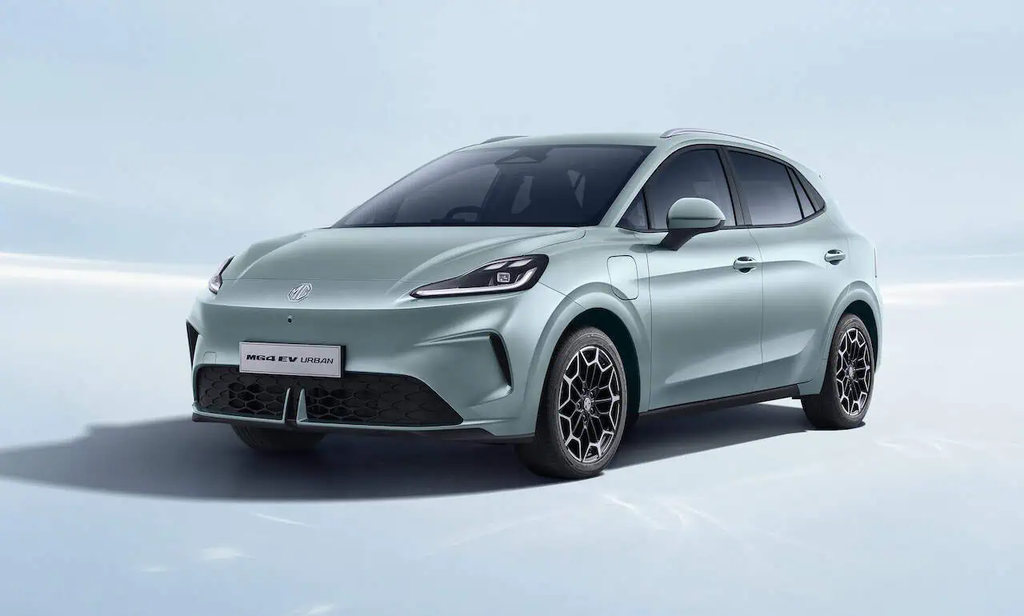
وجاءت MG4 EV Urban في المركز الثالث بتسجيل 1,086 سيارة، تلتها ليب موتور T03 بإجمالي 1,048 سيارة.
جدول الطرازات الصينية الأكثر تسجيلًا
| الترتيب | الطراز | التسجيلات |
|---|---|---|
| 1 | BYD Seal U | 1,507 |
| 2 | ليب موتور B10 | 1,503 |
| 3 | MG4 EV Urban | 1,086 |
| 4 | ليب موتور T03 | 1,048 |
| 5 | MG ZS | 1,024 |
| 6 | BYD Dolphin | 858 |
| 7 | BYD Atto 2 | 814 |
| 8 | BYD Seal | 753 |
| 9 | ليب موتور C10 | 578 |
| 10 | إكس بنغ G6 | 560 |
ويكشف هذا الترتيب عن المنافسة القوية بين BYD وليب موتور وإم جي على مستوى الطرازات الفردية.
كما يظهر حضور السيارات الكهربائية المدمجة، إلى جانب سيارات SUV والسيارات الهجينة، ضمن المنتجات الصينية الأكثر انتشارًا.
وتبرز نتيجة ليب موتور B10 على وجه الخصوص، بعدما اقتربت من صدارة الطرازات الصينية بفارق محدود للغاية عن BYD Seal U.
BYD تتصدر العلامات الصينية بنمو سنوي 54.3%
حققت BYD تسجيلات بلغت 5,173 سيارة خلال أكتوبر 2026، مقابل 3,353 سيارة خلال الشهر نفسه من العام السابق، بنمو بلغ 54.3%.
وأصبحت بذلك العلامة الصينية الأولى في ألمانيا، واحتلت المركز الرابع عشر بين جميع العلامات التجارية.
ويأتي هذا الأداء بدعم من مجموعة متنوعة من المنتجات، أبرزها Seal U وAtto 2.
وسجلت BYD Seal U نحو 1,507 سيارات خلال أكتوبر، لتتصدر الطرازات الصينية في ألمانيا.
كما سجلت BYD Dolphin نحو 858 سيارة، وAtto 2 نحو 814 سيارة، وBYD Seal نحو 753 سيارة.
ويعكس تنوع هذه المنتجات قدرة BYD على المنافسة في أكثر من فئة، مع الاعتماد على السيارات الكهربائية بالكامل والهجينة القابلة للشحن الخارجي.
إم جي في المركز الثاني بين العلامات الصينية
احتلت إم جي المركز الثاني بين العلامات الصينية في ألمانيا خلال أكتوبر 2026، بعدما سجلت 4,140 سيارة، بنمو سنوي بلغ 48.5%.
وجاء هذا الأداء مدعومًا بعدد من الطرازات، أبرزها MG4 EV Urban وMG ZS.
وسجلت MG4 EV Urban نحو 1,086 سيارة، لتحتل المركز الثالث بين الطرازات الصينية الأكثر تسجيلًا خلال الشهر.
كما سجلت MG ZS نحو 1,024 سيارة، ما يعكس استمرار الطلب على منتجات العلامة في فئات مختلفة.
ويؤكد أداء إم جي قدرتها على الحفاظ على موقع متقدم بين الشركات الصينية داخل السوق الألماني، بالتزامن مع تطوير تشكيلتها الكهربائية والهجينة.
ليب موتور تسجل 3,661 سيارة بنمو 288.6%
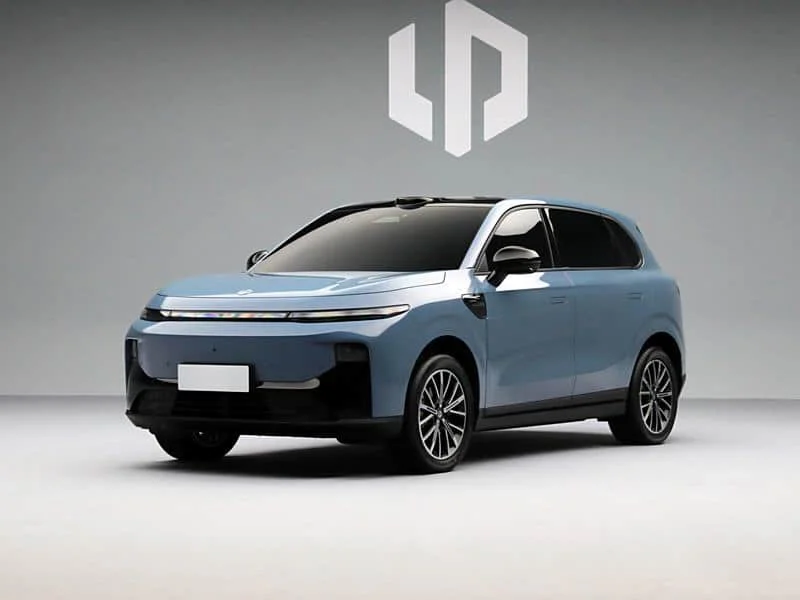
حققت ليب موتور واحدة من أقوى نتائج أكتوبر 2026، بعدما سجلت 3,661 سيارة، مقابل 942 سيارة خلال الشهر نفسه من عام 2025.
وبذلك ارتفعت تسجيلاتها بنسبة 288.6% على أساس سنوي، لتحتل المركز الثالث بين العلامات الصينية الرئيسية.
وكان طراز B10 من أبرز أسباب هذا الأداء، بعدما سجل 1,503 سيارات، ليصبح ثاني أكثر الطرازات الصينية تسجيلًا في ألمانيا.
كما سجلت ليب موتور T03 نحو 1,048 سيارة، بينما حققت C10 نحو 578 سيارة.
وتشير هذه النتائج إلى أن ليب موتور أصبحت منافسًا متقدمًا في السوق الألماني، خصوصًا في فئات السيارات الكهربائية العملية.
كما تجاوزت تسجيلات ليب موتور خلال أكتوبر تسجيلات تسلا في ألمانيا، والتي بلغت 2,932 سيارة خلال الشهر نفسه.
إكس بنغ تحقق نموًا سنويًا 284.4%
سجلت إكس بنغ 1,380 سيارة في ألمانيا خلال أكتوبر 2026، مقابل 359 سيارة خلال الفترة نفسها من العام السابق.
وبذلك حققت نموًا سنويًا بلغ 284.4%، لتحتل المركز الرابع بين العلامات الصينية الرئيسية.
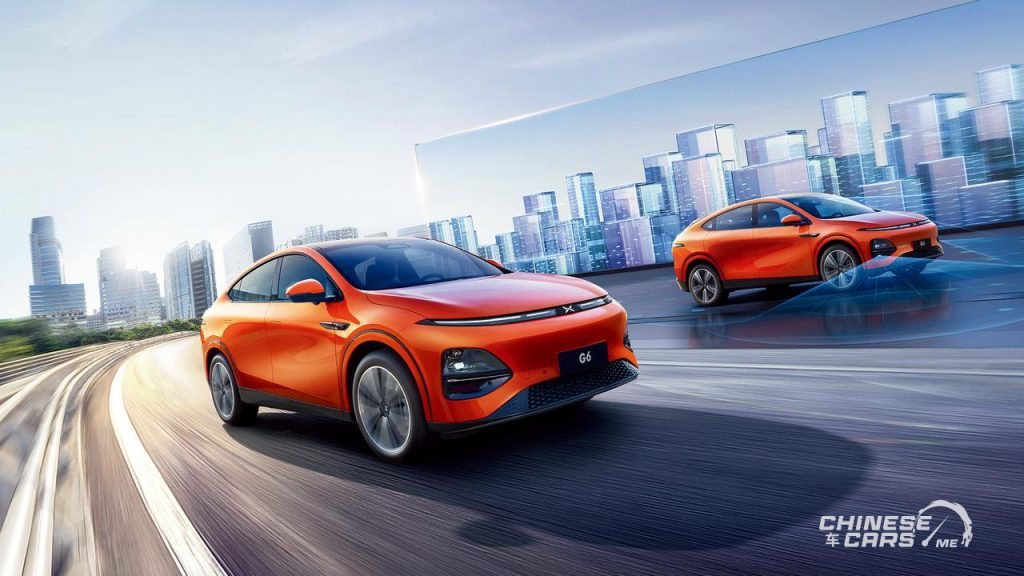
وكان إكس بنغ G6 من أبرز طرازاتها، بعدما سجل 560 سيارة خلال الشهر.
كما شهدت تشكيلة العلامة تطورات جديدة مع دخول L03 إلى السوق الألماني بنسختين من منظومات الحركة، إحداهما كهربائية بالكامل BEV، والأخرى كهربائية ممتدة المدى REEV.
ويعكس نمو إكس بنغ توسع حضورها داخل سوق يعتمد بصورة متزايدة على السيارات الكهربائية والتقنيات الحديثة.
جيلي تسجل 981 سيارة وتوسع منتجاتها الهجينة
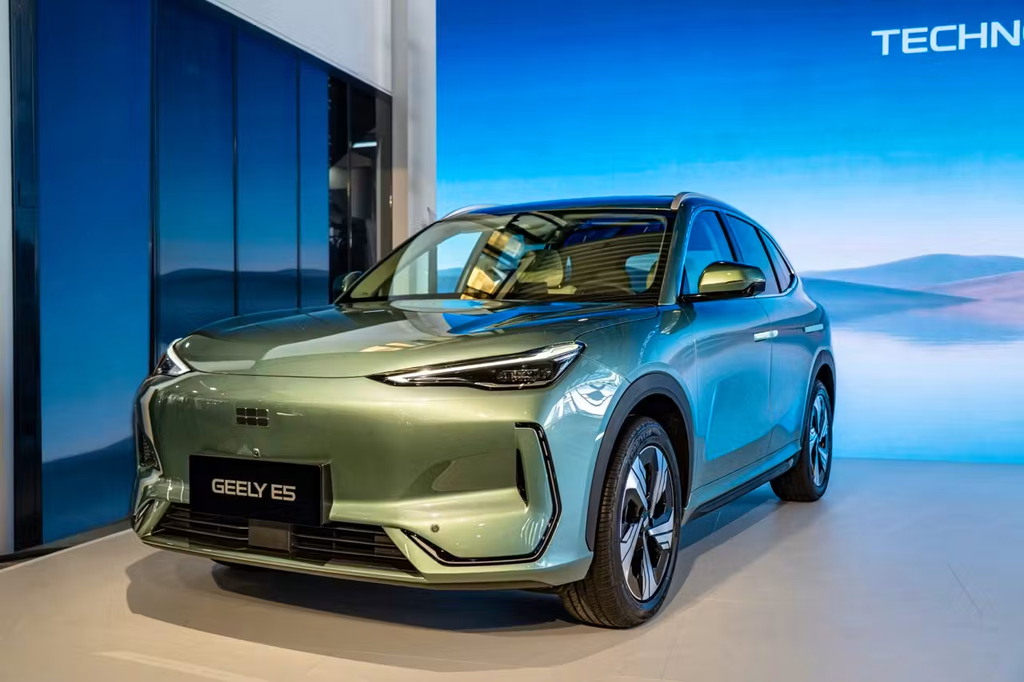
سجلت علامة جيلي الرئيسية 981 سيارة في ألمانيا خلال أكتوبر 2026، لتحتل المركز الخامس بين العلامات الصينية الرئيسية في الترتيب.
وجاء ذلك بالتزامن مع دخول جيلي مونجارو PHEV إلى السوق الألماني، ضمن فئة سيارات SUV الهجينة القابلة للشحن الخارجي.
وتعزز هذه الخطوة تنوع المنتجات الصينية المتاحة في السوق، خصوصًا مع وصول حصة السيارات الهجينة القابلة للشحن إلى 11.2%.
كما يوضح أداء جيلي أن المنافسة الصينية لا تقتصر على السيارات الكهربائية بالكامل، بل تمتد إلى منظومات الحركة الهجينة المختلفة.
جريت وول ولينك آند كو ضمن العلامات الصينية الأخرى
إلى جانب العلامات الخمس الرئيسية، سجلت جريت وول موتور 200 سيارة خلال أكتوبر 2026.
كما سجلت لينك آند كو 174 سيارة، مع استمرار نمو حضور العلامة في السوق الألماني.
وتعتمد لينك آند كو على تقديم سيارات كهربائية وهجينة ذات تجهيزات تقنية متقدمة، مع التركيز على الفئات الأعلى تجهيزًا.
وتعكس هذه النتائج استمرار تنوع العلامات الصينية العاملة في ألمانيا، وإن كانت أحجام تسجيلاتها تختلف بصورة كبيرة.
السيارات الكهربائية والهجينة القابلة للشحن تستحوذ على 48.2% من السوق
شهد أكتوبر 2026 ارتفاع الحصة المجمعة للسيارات الكهربائية بالكامل BEV والهجينة القابلة للشحن الخارجي PHEV إلى 48.2% من إجمالي تسجيلات سيارات الركاب الجديدة.
ويمثل ذلك زيادة قدرها 2.9 نقطة مئوية مقارنة بالشهر السابق.
جدول توزيع السوق حسب منظومة الحركة
| منظومة الحركة | الرمز | الحصة السوقية |
|---|---|---|
| السيارات الكهربائية بالكامل | BEV | 37.0% |
| السيارات الهجينة القابلة للشحن الخارجي | PHEV | 11.2% |
| السيارات الهجينة التقليدية والخفيفة | HEV + MHEV | 27.7% |
| سيارات محركات الاحتراق الداخلي | ICE | 24.1% |
| الإجمالي | 100% |
وتشير البيانات إلى أن السيارات الكهربائية بالكامل أصبحت الفئة الأكبر من حيث الحصة الفردية، بعدما استحوذت على 37% من السوق.
كما ارتفعت حصة BEV بمقدار 2.5 نقطة مئوية مقارنة بالشهر السابق، بينما زادت حصة PHEV بمقدار 0.4 نقطة مئوية.
وبذلك أصبحت السيارات القابلة للشحن الخارجي تمثل ما يقارب نصف تسجيلات السيارات الجديدة في ألمانيا.
أما عند إضافة السيارات الهجينة التقليدية والخفيفة HEV وMHEV، فتصل الحصة المجمعة لجميع الفئات الكهربائية والهجينة إلى 75.9%.
ويؤكد هذا التحول أهمية تنوع منظومات الحركة لدى الشركات الصينية، خصوصًا في ظل اختلاف احتياجات العملاء والتحديات التجارية.
فولكس واجن ID.7 تتصدر السيارات الكهربائية بالكامل
حافظت فولكس واجن على موقع قوي في قطاع السيارات الكهربائية، بعدما تصدرت ID.7 تسجيلات السيارات الكهربائية بالكامل خلال أكتوبر 2026.
وسجلت السيارة 3,576 سيارة، متفوقة بفارق محدود على سكودا Elroq.
وتأتي هذه النتيجة بالتزامن مع ارتفاع حصة السيارات الكهربائية بالكامل إلى 37% من السوق، ما يؤكد استمرار المنافسة القوية بين الشركات الأوروبية والصينية في هذا القطاع.
ترتيب أكثر 10 طرازات تسجيلًا في ألمانيا خلال أكتوبر 2026
حافظت فولكس واجن جولف على صدارة الطرازات الأكثر تسجيلًا في ألمانيا خلال أكتوبر 2026، بعدما سجلت 8,088 سيارات.
وجاءت فولكس واجن تيجوان في المركز الثاني، تلتها مرسيدس GLC، ثم BMW X1.
جدول الطرازات الأكثر تسجيلًا
| الترتيب | الطراز | التسجيلات |
|---|---|---|
| 1 | فولكس واجن جولف | 8,088 |
| 2 | فولكس واجن تيجوان | 6,416 |
| 3 | مرسيدس GLC | 6,310 |
| 4 | BMW X1 | 5,518 |
| 5 | فولكس واجن T-Roc | 4,667 |
| 6 | MINI MINI | 4,389 |
| 7 | BMW X3 | 4,113 |
| 8 | أودي A6 | 4,041 |
| 9 | مرسيدس CLA | 3,696 |
| 10 | فولكس واجن ID.7 | 3,576 |
ويكشف الترتيب استمرار سيطرة العلامات الأوروبية على الطرازات الأعلى تسجيلًا، مع حضور قوي لفولكس واجن التي استحوذت على أربعة مراكز ضمن القائمة.
كما يظهر استمرار الطلب على سيارات SUV، إلى جانب تزايد حضور السيارات الكهربائية بالكامل.
لماذا يمثل السوق الألماني تحديًا كبيرًا للعلامات الصينية؟
تعد ألمانيا من أهم أسواق السيارات الأوروبية، كما أنها موطن لعدد من أكبر شركات السيارات العالمية.
وتتمتع العلامات الألمانية بحضور تاريخي قوي وشبكات بيع وصيانة واسعة، إلى جانب مستويات مرتفعة من ثقة العملاء.
ورغم ارتفاع حصة السيارات الكهربائية بالكامل إلى 37%، فإن العلامات الصينية لا تزال تستحوذ على 6.4% من السوق وفق تصنيف Gasgoo.
ويكشف هذا الفارق أن التحول نحو السيارات الكهربائية لا يعني انتقال العملاء تلقائيًا إلى المنتجات الصينية.
وتواجه الشركات الصينية عدة تحديات رئيسية، أبرزها المنافسة القوية من العلامات الأوروبية، والرسوم الجمركية الإضافية على السيارات الكهربائية المستوردة من الصين، ومتطلبات السلامة والامتثال الأوروبي.
كما تحتاج الشركات إلى تطوير شبكات البيع والصيانة وتوفير قطع الغيار وتعزيز ثقة العملاء في الاعتمادية طويلة الأمد.
وفي المقابل، يوفر ارتفاع الطلب على السيارات الكهربائية والهجينة فرصًا مهمة للشركات الصينية القادرة على تقديم منتجات تنافسية وخدمات مستدامة.
هل أصبحت السيارات الهجينة القابلة للشحن وسيلة مهمة للتوسع في أوروبا؟
توضح نتائج أكتوبر أهمية تنوع منظومات الحركة ضمن استراتيجيات الشركات الصينية.
فبينما تواجه السيارات الكهربائية بالكامل المستوردة من الصين رسومًا جمركية إضافية في الاتحاد الأوروبي، توفر السيارات الهجينة القابلة للشحن الخارجي مسارًا تجاريًا مختلفًا للتوسع.
وتبرز BYD ضمن الشركات التي تستفيد من الجمع بين السيارات الكهربائية والهجينة، خصوصًا مع حضور Seal U.
كما يعكس دخول جيلي مونجارو PHEV اهتمام الشركات الصينية بتوسيع خياراتها الهجينة داخل السوق الألماني.
لكن النجاح لا يعتمد على منظومة الحركة وحدها، بل يتطلب تقديم منتجات تتمتع بالجودة والاعتمادية والتقنيات المناسبة، إلى جانب تطوير شبكات الخدمة والصيانة.
من المنافسة السعرية إلى بناء حضور طويل الأمد
تشير نتائج أكتوبر 2026 إلى أن الشركات الصينية تدخل مرحلة أكثر تقدمًا من المنافسة داخل ألمانيا.
فلم يعد الاعتماد على السعر التنافسي وحده كافيًا لجذب العملاء والحفاظ عليهم، خصوصًا في سوق يتميز بقوة العلامات المحلية.
وتتطلب المرحلة المقبلة التركيز على جودة التصنيع والاعتمادية، وخدمات ما بعد البيع، وتوافر قطع الغيار، والتحديثات البرمجية والتقنيات الذكية.
كما تزداد أهمية الالتزام بالمعايير الأوروبية وتطوير المنتجات بما يتناسب مع تفضيلات المستهلك الألماني.
ومع ارتفاع حصة السيارات الكهربائية، ستزداد أهمية قدرة الشركات الصينية على تقديم تجربة ملكية متكاملة، وليس مجرد سيارة ذات تجهيزات مرتفعة وسعر تنافسي.
الخلاصة ببساطة: ماذا يعني هذا الكلام للقارئ العادي؟
سجل سوق السيارات الألماني 254,492 سيارة جديدة خلال أكتوبر 2026، بنمو سنوي بلغ 1.7%.
وتمكنت العلامات الصينية من تسجيل 16,273 سيارة، بحصة سوقية وصلت إلى 6.4% وفق تصنيف Gasgoo.
وكانت BYD أكبر علامة صينية في ألمانيا خلال الشهر، بعدما سجلت 5,173 سيارة، بنمو سنوي قدره 54.3%، لتحتل المركز الرابع عشر بين جميع العلامات.
وجاءت إم جي في المركز الثاني بين العلامات الصينية الرئيسية بتسجيل 4,140 سيارة، تلتها ليب موتور بـ3,661 سيارة، ثم إكس بنغ بـ1,380 سيارة، وجيلي بـ981 سيارة.
كما حققت ليب موتور نموًا سنويًا كبيرًا بلغ 288.6%، بينما سجلت إكس بنغ نموًا بنسبة 284.4%.
أما التحول الأكبر في السوق، فتمثل في وصول حصة السيارات الكهربائية بالكامل إلى 37%، والسيارات الهجينة القابلة للشحن إلى 11.2%، بإجمالي 48.2%.
وتعني هذه النتائج أن السيارات القابلة للشحن أصبحت تمثل ما يقارب نصف السوق الألماني، بينما تواصل الشركات الصينية زيادة حضورها تدريجيًا رغم المنافسة القوية من العلامات المحلية.
رؤية شبكة السيارات الصينية
ترى شبكة السيارات الصينية أن نتائج أكتوبر 2026 تكشف عن تطور واضح في حضور العلامات الصينية داخل السوق الألماني، الذي يُعد من أصعب الأسواق العالمية من حيث المنافسة وقوة الشركات المحلية.
ويبرز وصول BYD إلى المركز الرابع عشر، مع تسجيل 5,173 سيارة ونمو سنوي بلغ 54.3%، باعتباره أحد أهم التطورات، خصوصًا أن الشركة تنافس في سوق تهيمن عليه علامات ألمانية تمتلك تاريخًا طويلًا وشبكات بيع وخدمة واسعة.
كما يعكس النمو السنوي الكبير لليب موتور، البالغ 288.6%، وإكس بنغ، البالغ 284.4%، قدرة بعض الشركات الصينية الحديثة على تحقيق توسع سريع في السوق.
ومن أبرز الجوانب التي تستحق المتابعة ارتفاع حصة السيارات الكهربائية بالكامل والهجينة القابلة للشحن إلى 48.2%، وهو ما يضع السوق الألماني في مرحلة متقدمة من التحول نحو المركبات القابلة للشحن.
لكن الحصة السوقية الصينية البالغة 6.4% توضح أن الاستفادة من هذا التحول لا تزال في مراحلها الأولى بالنسبة إلى العديد من الشركات الصينية.
وترى الشبكة أن تنوع منظومات الحركة بين BEV وPHEV وREEV قد يمنح بعض العلامات الصينية مرونة أكبر في التعامل مع احتياجات العملاء والعوائق التجارية، لكنه لا يغني عن تطوير شبكات الخدمة والصيانة وتعزيز ثقة المستهلكين.
كما أن تصدر BYD Seal U للطرازات الصينية، واقتراب ليب موتور B10 منها بفارق أربع سيارات فقط، يؤكد أن المنافسة بين الشركات الصينية نفسها أصبحت أكثر قوة داخل السوق الألماني.
وفي المجمل، تكشف نتائج أكتوبر عن انتقال تدريجي للعلامات الصينية من مرحلة الدخول إلى السوق إلى مرحلة بناء حصص سوقية أكثر وضوحًا، مع استمرار تفوق الشركات الألمانية والأوروبية في إجمالي التسجيلات.
الأسئلة الشائعة
كم بلغ إجمالي تسجيلات السيارات الجديدة في ألمانيا خلال أكتوبر 2026؟
بلغ 254,492 سيارة، بنمو سنوي قدره 1.7%.
ما الحصة السوقية للعلامات الصينية في ألمانيا؟
بلغت 6.4% وفق تصنيف Gasgoo، بإجمالي 16,273 سيارة.
لماذا تظهر بعض الإحصاءات حصة صينية تبلغ 6.7%؟
لأنها تستخدم نطاقًا أوسع للعلامات المرتبطة بالمجموعات الصينية، بما يشمل سمارت وبولستار، ليصل الإجمالي إلى 17,075 سيارة.
ما العلامة الصينية الأكثر تسجيلًا في ألمانيا؟
BYD، بإجمالي 5,173 سيارة.
ما ترتيب BYD في السوق الألماني؟
احتلت المركز الرابع عشر بين جميع العلامات التجارية.
ما ترتيب العلامات الصينية الرئيسية في أكتوبر 2026؟
تصدرت BYD بتسجيل 5,173 سيارة، تلتها إم جي بـ4,140 سيارة، ثم ليب موتور بـ3,661 سيارة، وإكس بنغ بـ1,380 سيارة، وجيلي بـ981 سيارة.
كم بلغت نسبة نمو BYD السنوية؟
بلغت 54.3%.
كم بلغت تسجيلات ليب موتور؟
بلغت 3,661 سيارة، بنمو سنوي قدره 288.6%.
كم بلغت تسجيلات إكس بنغ؟
بلغت 1,380 سيارة، بنمو سنوي قدره 284.4%.
ما الطراز الصيني الأكثر تسجيلًا في ألمانيا؟
BYD Seal U، بإجمالي 1,507 سيارات.
ما ثاني أكثر طراز صيني تسجيلًا؟
ليب موتور B10، بإجمالي 1,503 سيارات.
ما العلامة الأكثر تسجيلًا في ألمانيا؟
فولكس واجن، بإجمالي 46,331 سيارة.
ما الطراز الأكثر تسجيلًا في السوق الألماني؟
فولكس واجن جولف، بإجمالي 8,088 سيارات.
ما السيارة الكهربائية بالكامل الأكثر تسجيلًا؟
فولكس واجن ID.7، بإجمالي 3,576 سيارة.
ما حصة السيارات الكهربائية بالكامل BEV؟
بلغت 37%.
ما حصة السيارات الهجينة القابلة للشحن الخارجي PHEV؟
بلغت 11.2%.
ما الحصة المجمعة للسيارات الكهربائية بالكامل والهجينة القابلة للشحن؟
بلغت 48.2%.
هل تشمل نسبة 48.2% السيارات الهجينة التقليدية؟
لا، تشمل السيارات الكهربائية بالكامل BEV والهجينة القابلة للشحن الخارجي PHEV فقط.
ما حصة السيارات الهجينة التقليدية والخفيفة؟
بلغت 27.7% لفئتي HEV وMHEV مجتمعتين.
ما حصة سيارات محركات الاحتراق الداخلي؟
بلغت 24.1%.
ما أبرز تحديات الشركات الصينية في ألمانيا؟
المنافسة المحلية، والرسوم الجمركية، ومتطلبات الامتثال الأوروبي، وتطوير شبكات البيع والصيانة، وبناء ثقة العملاء على المدى الطويل.